Domain h-baer.de kaufen?
Wir ziehen mit dem Projekt
h-baer.de um.
Sind Sie am Kauf der Domain
h-baer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain h-baer.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
INF Druckverschlussbeutel für Schmuck und kleine Accessoires SHalten Sie Ihre kleinen Wertsachen mit diesem Set aus 10 durchsichtigen Druckverschlussbeuteln organisiert und geschützt. Jeder Beutel besteht aus hochwertigem EVA-Material. Das transparente Design ermöglicht eine einfache Identifizierung des Inhalts, während der sichere Reißverschluss sicherstellt, dass Ihre Gegenstände vor Staub und Feuchtigkeit geschützt sind. Diese vielseitigen Beutel eignen sich perfekt zum Aufbewahren von Schmuck, Accessoires, Perlen, kleiner Elektronik und mehr. Kristallklare Sichtbarkeit: Diese transparenten Druckverschlussbeutel ermöglichen einen klaren Blick auf den Inhalt und erleichtern so das Identifizieren der aufbewahrten Gegenstände, ohne dass jeder Beutel geöffnet werden muss. Dies ist besonders nützlich für die Organisation von kleinen Accessoires, Schmuckstücken, Perlen und anderen kleinen Gegenständen. Sicherer & zuverlässiger Verschluss: Jeder Beutel ist mit einem stabilen Reißverschluss ausgestattet, der einen festen und sicheren Verschluss gewährleistet und Ihre Wertsachen vor Staub, Feuchtigkeit und anderen äußeren Einflüssen schützt. Der Reißverschluss ist einfach zu bedienen und gibt Ihnen die Gewissheit, dass Ihre Gegenstände sicher aufbewahrt werden. Vielseitige Aufbewahrungslösung: Diese kleinen Druckverschlussbeutel sind unglaublich vielseitig und können für eine Vielzahl von Aufbewahrungszwecken verwendet werden. Von der Organisation von Schmuck und Accessoires bis hin zur Aufbewahrung von Perlen, Bastelbedarf, Elektronik und sogar kleinen Snacks bieten diese Beutel eine praktische und bequeme Lösung, um Ihre Habseligkeiten ordentlich und griffbereit zu halten. Spezifikationen: Farbe: Transparent Größe: S: 7,6 cm x 7 cm M: 10,4 cm x 7,3 cm L: 25,2 cm x 11,7 cm Material: EVA Lieferumfang: Beutel x109,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hans Baer Riesling Trocken 2025 - 75clIn den sonnenverwöhnten Hügeln von Rheinhessen, der größten Weinbauregion Deutschlands, gelegen in Rheinland-Pfalz, fallen kleine runde Steinhäuser mit spitzen Dächern auf, die an die sogenannten Trulli in Apulien erinnern und einst als alte Winzerunterkünfte dienten, die heute ein liebenswertes Symbol dieser Region sind. Hier, aus den Händen einer neuen Generation von entschlossenen Önologen, entsteht ein Wein, der mit Traditionen bricht, ohne seine Wurzeln zu verlieren. Hans Baer ist das frischeste und stilvollste Gesicht des deutschen Weins: Tradition in Flaschen, gekleidet in Alltagskleidung. Das Weingut schöpft aus jahrhundertealtem Erbe, interpretiert es jedoch neu für ein Publikum, das keine Codes benötigt, um ein Glas zu genießen. Unter dem Etikett Hans Baer kleidet sich der Wein in urbaner Ästhetik und freiem Geist, ohne auf Qualität oder den Charakter des Terroirs zu verzichten. Hans Baer Riesling Trocken ist der Beweis. Ein Weißwein, hergestellt aus Riesling-Trauben, die im Morgengrauen gelesen wurden, um ihre volle Frische zu bewahren, in Edelstahl vergoren und auf der Feinhefe gereift, bietet er eine lebendige Nase von weißem Obst, knackigen Zitrusfrüchten und einem mineralischen Hauch, der an nassen Stein nach dem Regen erinnert. Trocken, direkt und geschmackvoll, wie ein ungefiltertes Gespräch unter Freunden. Ideal für spontane Mahlzeiten und Abendessen, sonnige Terrassen oder als unverzichtbarer Begleiter zu asiatischen Gerichten und ungezwungenen Snacks, ist Hans Baer Riesling Trocken eine Stil-Erklärung: modern, zugänglich und mit viel Persönlichkeit. Denn gut trinken muss nicht ernst sein.8,15 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
DINE 'N' DANCE Jeanshose Salsa knöchellang Schmuck-Dekoration schmales BeinSchmale Jeans mit Schmuck-Dekoration Mit der DINE 'N' DANCE Jeanshose Salsa wird jeder Tag ein Highlight, denn die raffinierte Schmuck-Dekoration verleiht deinem Outfit das gewisse Etwas. Auf einen Blick Jeanshose Salsa Bund mit Gürtelschlaufen Knopf und Reißverschluss 5-Pocket Style: 2 Eingrifftaschen, Münztasche vorne, 2 aufgesetzte Gesäßtaschen Schmuck-Dekoration Maße (Größe 19/38) & Passform Innenbeinlänge: ca. 68/72 cm schmales Bein knöchellang wir empfehlen die Kurzgröße bei einer Körperhöhe von 157 bis 164 cm wir empfehlen die Normalgröße bei einer Körperhöhe von 165 bis 172 cm Material 56 % Baumwolle, 30 % Viskose, 12 % Polyester, 2 % Elasthan Pflege Schonwäsche 30°129,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
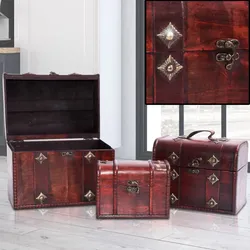
3er Set Holz Schatz Truhen Aufbewahrung Dekoration Metall Beschlag AccessoiresBeschreibung Hochwertig verarbeitete Holztruhen zur Aufbewahrung Ihrer Accessoires. Verstauen Sie Accessoires für Ihren Wein wie zb. Gläser oder Korkenzieher in einer dieser Truhen oder stellen Sie diese einfach nur dekorativ in Ihr Schlafzimmer und legen Sie Ihren Schmuck wie Ketten, Ihre Uhr uvm. hinein. Im Lieferumfang sind 3 Truhen in unterschiedlichen Größen enthalten. Details • Produkttyp: Truhe • 3er Set • Material Kiste: Holz • Griff: Kunstleder (Truhe mittel und groß) • Metallbeschlag • Ineinander stapelbar Maße Truhe klein Länge x Breite x Höhe in cm: 18 x 9,5 x 13,5 Maße Truhe mittel Länge x Breite x Höhe in cm: 22 x 13,5 x 17,5 Maße Truhe groß Länge x Breite x Höhe in cm: 26 x 18,5 x22 Produkttyp: Truhe 3er Set Material Kiste: Holz Griff: Kunstleder (Truhe mittel und groß) Metallbeschlag19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BAER mit Herz und SchleifeBär mit Herz und Schleife – Schlafanzugbärchen Luni, 20 cm Das Schlafanzugbärchen Luni von Heunec ist ein liebevoll gestalteter Kuschelbär aus flauschigem Polyester-Plüsch und ein bezaubernder Begleiter für kleine und große Kuschelfans. Mit seiner23,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
INF Druckverschlussbeutel für Schmuck und kleine Accessoires SHalten Sie Ihre kleinen Wertsachen mit diesem Set aus 10 durchsichtigen Druckverschlussbeuteln organisiert und geschützt. Jeder Beutel besteht aus hochwertigem EVA-Material. Das transparente Design ermöglicht eine einfache Identifizierung des Inhalts, während der sichere Reißverschluss sicherstellt, dass Ihre Gegenstände vor Staub und Feuchtigkeit geschützt sind. Diese vielseitigen Beutel eignen sich perfekt zum Aufbewahren von Schmuck, Accessoires, Perlen, kleiner Elektronik und mehr. Kristallklare Sichtbarkeit: Diese transparenten Druckverschlussbeutel ermöglichen einen klaren Blick auf den Inhalt und erleichtern so das Identifizieren der aufbewahrten Gegenstände, ohne dass jeder Beutel geöffnet werden muss. Dies ist besonders nützlich für die Organisation von kleinen Accessoires, Schmuckstücken, Perlen und anderen kleinen Gegenständen. Sicherer & zuverlässiger Verschluss: Jeder Beutel ist mit einem stabilen Reißverschluss ausgestattet, der einen festen und sicheren Verschluss gewährleistet und Ihre Wertsachen vor Staub, Feuchtigkeit und anderen äußeren Einflüssen schützt. Der Reißverschluss ist einfach zu bedienen und gibt Ihnen die Gewissheit, dass Ihre Gegenstände sicher aufbewahrt werden. Vielseitige Aufbewahrungslösung: Diese kleinen Druckverschlussbeutel sind unglaublich vielseitig und können für eine Vielzahl von Aufbewahrungszwecken verwendet werden. Von der Organisation von Schmuck und Accessoires bis hin zur Aufbewahrung von Perlen, Bastelbedarf, Elektronik und sogar kleinen Snacks bieten diese Beutel eine praktische und bequeme Lösung, um Ihre Habseligkeiten ordentlich und griffbereit zu halten. Spezifikationen: Farbe: Transparent Größe: S: 7,6 cm x 7 cm M: 10,4 cm x 7,3 cm L: 25,2 cm x 11,7 cm Material: EVA Lieferumfang: Beutel x109,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
Hans Baer Riesling Trocken 2025 - 75clIn den sonnenverwöhnten Hügeln von Rheinhessen, der größten Weinbauregion Deutschlands, gelegen in Rheinland-Pfalz, fallen kleine runde Steinhäuser mit spitzen Dächern auf, die an die sogenannten Trulli in Apulien erinnern und einst als alte Winzerunterkünfte dienten, die heute ein liebenswertes Symbol dieser Region sind. Hier, aus den Händen einer neuen Generation von entschlossenen Önologen, entsteht ein Wein, der mit Traditionen bricht, ohne seine Wurzeln zu verlieren. Hans Baer ist das frischeste und stilvollste Gesicht des deutschen Weins: Tradition in Flaschen, gekleidet in Alltagskleidung. Das Weingut schöpft aus jahrhundertealtem Erbe, interpretiert es jedoch neu für ein Publikum, das keine Codes benötigt, um ein Glas zu genießen. Unter dem Etikett Hans Baer kleidet sich der Wein in urbaner Ästhetik und freiem Geist, ohne auf Qualität oder den Charakter des Terroirs zu verzichten. Hans Baer Riesling Trocken ist der Beweis. Ein Weißwein, hergestellt aus Riesling-Trauben, die im Morgengrauen gelesen wurden, um ihre volle Frische zu bewahren, in Edelstahl vergoren und auf der Feinhefe gereift, bietet er eine lebendige Nase von weißem Obst, knackigen Zitrusfrüchten und einem mineralischen Hauch, der an nassen Stein nach dem Regen erinnert. Trocken, direkt und geschmackvoll, wie ein ungefiltertes Gespräch unter Freunden. Ideal für spontane Mahlzeiten und Abendessen, sonnige Terrassen oder als unverzichtbarer Begleiter zu asiatischen Gerichten und ungezwungenen Snacks, ist Hans Baer Riesling Trocken eine Stil-Erklärung: modern, zugänglich und mit viel Persönlichkeit. Denn gut trinken muss nicht ernst sein.8,15 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
DINE 'N' DANCE Jeanshose Salsa knöchellang Schmuck-Dekoration schmales BeinSchmale Jeans mit Schmuck-Dekoration Mit der DINE 'N' DANCE Jeanshose Salsa wird jeder Tag ein Highlight, denn die raffinierte Schmuck-Dekoration verleiht deinem Outfit das gewisse Etwas. Auf einen Blick Jeanshose Salsa Bund mit Gürtelschlaufen Knopf und Reißverschluss 5-Pocket Style: 2 Eingrifftaschen, Münztasche vorne, 2 aufgesetzte Gesäßtaschen Schmuck-Dekoration Maße (Größe 19/38) & Passform Innenbeinlänge: ca. 68/72 cm schmales Bein knöchellang wir empfehlen die Kurzgröße bei einer Körperhöhe von 157 bis 164 cm wir empfehlen die Normalgröße bei einer Körperhöhe von 165 bis 172 cm Material 56 % Baumwolle, 30 % Viskose, 12 % Polyester, 2 % Elasthan Pflege Schonwäsche 30°129,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mattel JBG59 - Disney Frozen - Spin & Reveal - Puppe mit 10 Überraschungen und Mode-Accessoires, ElsaDas Disney Frozen Spin & Reveal Elsa Spielset bietet ein magisches Unboxing-Erlebnis voller Überraschungen. Beim Öffnen der Schlossklappe erscheint eine thematische Spielszene aus Elsas Eispalast, inklusive Stickerflächen und einer kleinen Such-Aktivit19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.